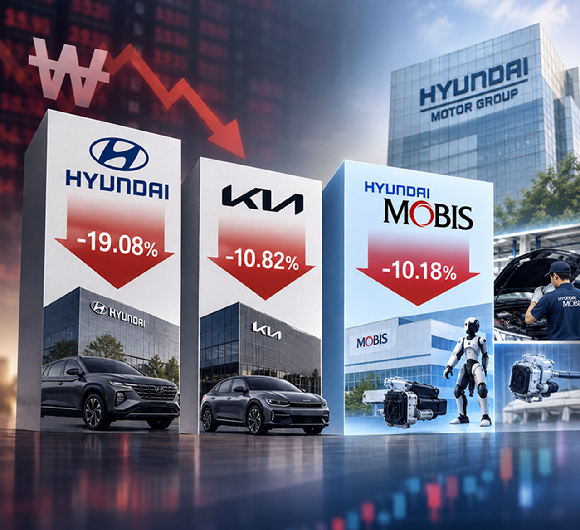
[아이뉴스24 성진우 기자] 현대차그룹 주요 자동차 계열사의 목표주가가 잇따라 하향 조정되는 가운데 현대모비스는 상대적으로 하락폭이 작아 주목받고 있다. 이는 계열사별 실적 방어력에 대한 평가가 엇갈린 데 따른 것으로 풀이된다.
증권가에서는 현대모비스의 경우 현대차·기아의 판매 성장세가 둔화하고 환율 여건도 불리해졌지만 고수익 사후서비스(A/S) 부품 사업이 실적을 뒷받침할 것이라는 전망이 나온다. 완성차 업체보다 환율 변동에 따른 이익 감소폭도 작을 것이라는 예상도 있다.
10일 금융정보업체 에프앤가이드에 따르면 현대모비스의 평균 목표주가는 이날 기준 70만6667원이다. 지난 6월 말 목표가 78만6800원 대비 10.18% 하락한 수치다. 마지막 거래일(8일) 종가 36만500원과 비교하면 약 96.02%의 상승 여력이 있는 것으로 해석된다.
증권가 목표가가 1개 분기 만에 10% 이상 낮아졌지만 현대모비스는 그룹 내 다른 계열사와 비교해 방어력이 견조하다. 특히 자회사이자 그룹 주력 계열사인 현대차와 비교하면 차이가 크다. 현대차의 경우 같은 기간 평균 목표가가 81만9615원에서 66만3200원으로 약 19.08% 감소했다.
현대모비스 '환율 리스크' 피해간 이유
현대모비스가 현대차보다 주가 전망에서 선방한 이유로 낮은 '환율 민감도'가 꼽힌다. 올 상반기 원화 강세가 지속되면서 국내 대표적인 수출 업종인 자동차 산업은 실적 하락이 불가피한 상황이다. 여기에 현대차는 파업 장기화에 따른 생산 차질 부담도 떠안고 있다.
한국투자증권은 현대차의 올 3분기 영업이익이 2조2510억원으로 전년 동기 대비 11.3% 감소할 것으로 전망했다. 직전 분기와 비교해 21.0% 줄었다. 김창호 연구원은 "3분기 평균환율은 1418원으로 실적 추정에 적용한 1480원 대비 62원 강세"라며 "환율 가정 변화로만 약 3000억원의 영업익 축소가 발생한 것으로 추정된다"고 분석했다.
기아는 3분기 영업익이 전년비 크게 상승할 것으로 예상되지만 이는 일회성 비용에 따른 기저 효과 때문이다. 지난해 3분기 기아는 약 6500억원의 품질 비용이 발생한 바 있다.
반면 현대모비스는 자동차 섹터에서 환율 부담이 완성차 대비 적다는 평가다. 현대모비스는 현대차 최대주주(2분기 말 지분율 22.36%)로 자회사 실적 악화가 연결 실적에 악영향을 끼치는 구조다. 자동차 판매 부진은 부품 매출 감소로도 이어진다. 그러나 시장에서는 본업 수익성이 이를 상쇄시키고 성장할 것이라는 예상이 많다.
현대모비스의 올 3분기 영업익 컨센서스는 9447억원 수준이다. 지난해 같은 기간보다 21.1% 증가한 수치로 3분기 기준 역대 최대 수준을 나타낼 것으로 보인다. 매출액은 16조995억원으로 같은 기간 7.1% 뛸 것으로 예상된다.
김 연구원은 "3분기 자동차 업종의 최대 변수는 원화 강세"라며 "완성차 실적 눈높이가 낮아지는 구간에서 현대모비스의 상대적인 실적 방어력이 돋보일 것"이라고 판단했다. 이어 "원·달러 환율 10원 변경 시 현대모비스의 연간 영업이익은 약 320억원 변동되는데 완성차(1500~2000억원) 대비 환율 민감도가 낮은 편"이라고 덧붙였다.
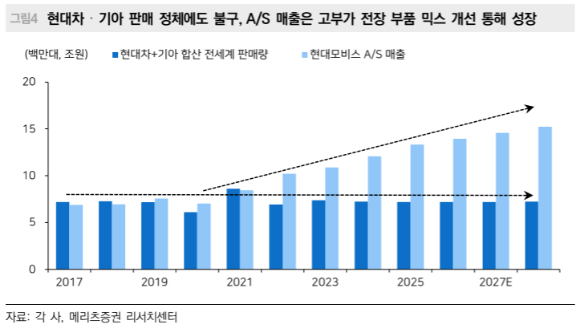
김준성 메리츠증권 연구원은 "주요 시장 판매 경쟁 심화와 비우호적 매크로 환경으로 자동차 업종 실적 부진이 예상되지만 현대모비스는 다르다"며 "A/S 사업이 고단가·고수익 전장부품 믹스 개선을 통해 현대차·기아 판매 정체를 넘어서는 차별화 된 성장을 이어가고 있다"고 평가했다.
증권가에서는 올 4분기 로봇 부품 공급이 현대모비스의 상승 모멘텀이 될 것이라는 전망도 나온다. 현대모비스는 올 11월부터 계열사인 보스턴다이내믹스향 액추에이터 시제품 31종 공급을 시작한다. 다른 로봇 부품인 그리퍼와 퍼펩션 모듈은 현재 입찰을 진행 중이다.
송선재 하나증권 연구원은 "현대모비스는 보스턴다이내믹스 외 다른 고객을 대응할 액추에이터도 개발할 계획"이라며 "관련 모멘텀들은 액추에이터 시제품 납품, 공장 건설, 추가 아이템의 확정, 고객사 확대 등으로 이어지는 과정을 밟으면서 주가에 반영돼 갈 것"이라고 했다.
/성진우 기자(politpeter@inews24.com)
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기